Domain tetramethylsilan.de kaufen?
Wir ziehen mit dem Projekt
tetramethylsilan.de um.
Sind Sie am Kauf der Domain
tetramethylsilan.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tetramethylsilan.de kaufen?
Was sind Umsatzerlöse?
Umsatzerlöse sind die Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die wichtigste Einnahmequelle eines Unternehmens dar und werden in der Gewinn- und Verlustrechnung ausgewiesen. Umsatzerlöse sind ein Indikator für den Erfolg eines Unternehmens und können durch verschiedene Faktoren wie Preisgestaltung, Absatzmenge und Kundennachfrage beeinflusst werden. **
Was fällt unter Umsatzerlöse?
Umsatzerlöse sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Dazu gehören beispielsweise der Verkauf von Produkten, Provisionen, Lizenzgebühren oder Mieteinnahmen. Umsatzerlöse sind ein wichtiger Bestandteil der betriebswirtschaftlichen Kennzahlen und geben Auskunft über die Leistungsfähigkeit eines Unternehmens. Sie werden in der Gewinn- und Verlustrechnung ausgewiesen und sind entscheidend für die Berechnung des Gewinns. Unternehmen müssen ihre Umsatzerlöse transparent und nachvollziehbar dokumentieren, um eine korrekte Bilanzierung sicherzustellen. **

Ähnliche Suchbegriffe für Umsatzerlöse
Top-Angebote
Produkte zum Begriff Umsatzerlöse:
-
Otto Chemie MY GREEN HOME SILIKON silbergrau - 300ml KartuscheWohngesund Alle Fugen rund ums Haus Geruchsarm Sicher gegen Schimmel Anwendungsgebiete Küche: Küchenarbeitsplatten (auch Naturstein), Kochfeld, Spüle Bad: Dusche, Badewanne, Waschbecken, WC, Fliesen / Naturstein Wohnen & Kinderzimmer: Boden (außer Parkett) Garten: Fassade, Gartenmauer, Terrasse Geeignet für: Fliesen / Keramik Naturstein Beton & zementäre Werkstoffe Glas Acrylglas/PMMA Aluminium Edelstahl Holz & Holzwerkstoffe Eigenschaften Alle Fugen rund ums Haus - universell einsetzbar Geruchsarm - Keine Geruchsbelästigung Sicher gegen Schimmel - Widerstand gegen Schimmelbefall Unbedenklich im lebensmittelnahen Bereich - Ideal für Anwendungen in der Küche Universelle Anwendung - Für innen und außen Natursteinverträglich - Verursacht keine Verfettung an Natursteinen Sehr gute Witterungs-, Alterungs- und UV-Beständigkeit Normen und Prüfungen Geprüft nachhaltiges Produkt - Schadstoffgeprüft und empfohlen von Sentinel Holding Institut QNG Ready geprüft und qualifiziert für die KfW-Förderung EMICODE® EC 1 Plus - sehr emissionsarm Unbedenklichkeitserklärung - geprüft für den Einsatz im lebensmittelnahen Bereich (ISEGA Forschungs- und Untersuchungs-Gesellschaft mbH, Aschaffenburg) Geprüftes Brandverhalten nach EN 13501: Klasse E Geprüft nach EN 15651 - Teil 1: F EXT-INT CC 25 HM Geprüft nach EN 15651 - Teil 3: S Geprüft nach EN 15651 - Teil 4: PW EXT-INT 12,5 E Konform zur Verordnung (EG) Nr. 1907/2006 (REACH) Für Anwendungen gemäß IVD-Merkblatt Nr. 3-1+3-2+9+14+23+25+27+30+31+35 geeignet Downloads Technisches Datenblatt EPD Nachhaltigkeitsdatenblatt QNG-ready Zertifikat11,48 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
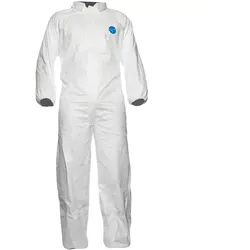
Chemie-Schutzoverall Typ 5/6 "Tyvek® Industrie" - S - WeißChemie-Schutzoverall Typ 5/6 „Tyvek® 500 Industry“ – DuPont® weiß Der Chemie-Schutzoverall Typ 5/6 „Tyvek® 500 Industry“ von DuPont® ist ein zuverlässiger Begleiter für Arbeiten in gefährlichen Umgebungen. Der Overall ist aus dem bewährten Tyvek®-Material gefertigt, welches umfassenden Schutz gegen Chemikalienspritzer und Partikel bietet. Zudem ist er antistatisch ausgerüstet. Der Anzug ist dabei geräumig geschnitten, um ein hohes Maß an Bewegungsfreiheit und genügend Platz für Unterbekleidung zu bieten. Verschlossen wird er dabei über einen durchgehenden Frontreißverschluss, welcher mit einer schützenden Abdeckleiste versehen ist. Diese endet in einem klassischen Umlegekragen. Dank elastischen Bündchen an der Taille und den Ärmeln sitzt die Kombination auch bei viel Bewegung sicher. Besonderheiten Leichtes und atmungsaktives Tyvek® 500-Gewebe Antistatisch, bietet Schutz vor Partikeln und Flüssigkeitsspritzern Durchgehender Frontreißverschluss mit Abdeckleiste Klassischer Umlegekragen Elastische Bündchen an Taille und Ärmeln Spezifikationen Obermaterial: Tyvek® 500 Normen: PSA Cat. III EN ISO 13982 EN 13034 EN 1073-2 EN 1149 Verpackungseinheiten: 25 Stück pro Karton9,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Huth, Rudolf: ChemieChemie , Eine Einführung für umwelt-, ingenieur- und agrarwissenschaftliche Studiengänge , Kupplungszylinder > Sport-Getriebe , Erscheinungsjahr: 20241009, Autoren: Huth, Rudolf, Seitenzahl/Blattzahl: 480, Themenüberschrift: SCIENCE / Chemistry / General, Keyword: Bauingenieur- u. Bauwesen; Chemie; Geowissenschaften; Landwirtschaft; Umweltchemie; Umweltforschung; Umwelttechnik; Umweltwissenschaften, Fachschema: Chemie, Warengruppe: TB/Chemie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 170, Höhe: 15, Gewicht: 666, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schäfer, Steffen: Chemie Oberstufe. Organische Chemie. Schülerbuch. Östliche Bundesländer und BerlinChemie Oberstufe. Organische Chemie. Schülerbuch. Östliche Bundesländer und Berlin , Allgemeine und Physikalische Chemie Atombau, Ordnung der Elemente Chemische Bindungen Thermodynamik, Kinetik und Chemisches Gleichgewicht Säure-Base-Gleichgewichte Redoxreaktionen und Elektrochemie Organische Chemie Grundlagen der Organischen Chemie Struktur, Eigenschaften und Reaktionen der Kohlenwasserstoffe Stoffklassen und Reaktionsmechanismen in der Organischen Chemie Makromolekulare Naturstoffe und Kunststoffe Arzneimittel, Farbstoffe und Tenside , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Erscheinungsjahr: 201005, Produktform: Leinen, Titel der Reihe: Chemie Oberstufe - Östliche Bundesländer und Berlin##~Chemie Oberstufe##, Autoren: Arnold, Karin~Dietrich, Volkmar~Eberle, Andreas~Grimmer, Anja~Lüttgens, Uwe~Malz, Ralf~Schäfer, Steffen, Seitenzahl/Blattzahl: 296, Abbildungen: zahlreiche Abbildungen, Keyword: Chemie;Berufliche Vollzeitschule;Fachgymnasium;Sekundarstufe II;Schulbücher;Lehrwerke, Fachschema: Chemie / Schulbuch, Bildungsmedien Fächer: Chemie, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen, Bildungszweck: für die Sekundarstufe II~für die Berufsbildung~Für die Gemeinschaftsschule~Für die Kooperative Gesamtschule~Für das Gymnasium~Für die Integrierte Gesamtschule~Für das berufliche Gymnasium~Für das Kolleg, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Schulbücher, Fachkategorie: Schule und Lernen: Chemie, Thema: Verstehen, Schulform: ABI BVZ GYM, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Volk u. Wissen Vlg GmbH, Verlag: Volk u. Wissen Vlg GmbH, Verlag: Volk und Wissen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 246, Breite: 177, Höhe: 17, Gewicht: 633, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Sekundarstufe II, Berufliche Vollzeitschule, Gymnasium, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,33,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet man Umsatzerlöse?
Umsatzerlöse werden berechnet, indem man den Gesamtbetrag aller verkauften Waren oder erbrachten Dienstleistungen innerhalb eines bestimmten Zeitraums addiert. Dazu werden die Verkaufspreise der einzelnen Produkte oder Dienstleistungen mit der Anzahl der verkauften Einheiten multipliziert. Rabatte, Retouren und andere Abzüge werden von diesem Betrag abgezogen, um den Nettoumsatz zu ermitteln. Umsatzerlöse sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung eines Unternehmens und geben Auskunft über dessen Umsatzentwicklung. Es ist wichtig, die Umsatzerlöse regelmäßig zu überwachen, um den finanziellen Erfolg eines Unternehmens zu beurteilen und strategische Entscheidungen zu treffen. **
-
Ist Umsatz gleich Umsatzerlöse?
Ist Umsatz gleich Umsatzerlöse? Diese beiden Begriffe werden oft synonym verwendet, beziehen sich jedoch auf leicht unterschiedliche Konzepte. Der Umsatz bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Umsatzerlöse hingegen beziehen sich speziell auf die Einnahmen aus dem Verkauf von Waren oder Dienstleistungen im Rahmen des normalen Geschäftsbetriebs. Umsatzerlöse sind also ein Teil des Gesamtumsatzes eines Unternehmens. Es ist wichtig, zwischen diesen beiden Begriffen zu unterscheiden, um die finanzielle Leistungsfähigkeit eines Unternehmens genau zu analysieren. **
-
Wie werden Umsatzerlöse gebucht?
Umsatzerlöse werden in der Buchhaltung gebucht, indem die erzielten Einnahmen aus dem Verkauf von Waren oder Dienstleistungen erfasst werden. Dies geschieht in der Regel durch die Erstellung von Rechnungen an Kunden. Die Umsatzerlöse werden dann als Einnahmen auf der Haben-Seite des entsprechenden Kontos verbucht. Es ist wichtig, die Umsatzerlöse korrekt zu verbuchen, um ein genaues Bild der finanziellen Leistungsfähigkeit eines Unternehmens zu erhalten. Eine ordnungsgemäße Buchführung der Umsatzerlöse ist auch für die Steuererklärung und die Erfüllung gesetzlicher Anforderungen unerlässlich. **
-
Wie beeinflussen Umsatzerlöse den finanziellen Erfolg eines Unternehmens? Wie können Umsatzerlöse gesteigert werden?
Umsatzerlöse sind ein wichtiger Indikator für den finanziellen Erfolg eines Unternehmens, da sie direkt mit dem Umsatz und Gewinn verbunden sind. Um den finanziellen Erfolg zu steigern, können Umsatzerlöse durch Maßnahmen wie Marketing, Produktinnovationen, Preisanpassungen oder die Erschließung neuer Märkte gesteigert werden. Es ist wichtig, dass Unternehmen kontinuierlich an der Steigerung ihrer Umsatzerlöse arbeiten, um langfristig erfolgreich zu sein. **
Wie berechnet man die Umsatzerlöse?
Die Umsatzerlöse werden berechnet, indem man den Gesamtbetrag aller verkauften Waren oder erbrachten Dienstleistungen innerhalb eines bestimmten Zeitraums addiert. Dazu werden die Verkaufspreise der einzelnen Produkte oder Dienstleistungen mit der Anzahl der verkauften Einheiten multipliziert. Es ist wichtig, alle Einnahmen aus dem Verkauf von Waren oder Dienstleistungen zu berücksichtigen, einschließlich Rabatten, Gutschriften und Rücksendungen. Die Umsatzerlöse sind ein wichtiger Indikator für die finanzielle Leistungsfähigkeit eines Unternehmens und werden oft in der Gewinn- und Verlustrechnung ausgewiesen. **
Sind sonstige betriebliche Erträge Umsatzerlöse?
Nein, sonstige betriebliche Erträge sind nicht dasselbe wie Umsatzerlöse. Umsatzerlöse sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und direkt mit dem Hauptgeschäft des Unternehmens zusammenhängen. Sonstige betriebliche Erträge hingegen sind Einnahmen, die nicht aus dem normalen Geschäftsbetrieb stammen, wie zum Beispiel Zinserträge, Mieteinnahmen oder Gewinne aus dem Verkauf von Anlagevermögen. Sie sind in der Gewinn- und Verlustrechnung separat ausgewiesen und beeinflussen somit nicht die Umsatzerlöse. **
Top-Angebote
Produkte zum Begriff Umsatzerlöse:
-
Otto-Chemie Silikon OTTOSEAL S18, seidengrau, Schwimmbad-Silikon, Innen- und Außen, 310mlSpeziell für die Anwendung am und im Schwimmbecken Chlorwasser - und Desinfektionsmittelbeständig Sehr gute Witterungs-, Alterungs- und UV-Beständigkeit Sicher gegen Schimmel (fungizid) und mechanische Beanspruchungen Verursacht keine (Rost-) Korrosion bei ungeschützten Metalloberflächen Langlebige Fuge Merkmale: Farbe: grau geeignet für: Schwimmbad Einsatzort: Innenbereich, Außenbereich Ausführung: UV-beständig, schimmelresistent, witterungsbeständig Glanzgrad: glänzend weitere Produktinformationen: Inhalt: 310ml, Warnhinweise: Enthält: Biozid-Wirkstoff 2-Octyl-2H-isothiazol-3-on zum Schutz gegen Schimmelbefall. Darf nicht in die Hände von Kindern gelangen. Berührung mit der Haut vermeiden. Enthält 3-(Triethoxysilyl)-propylamin, 2-Octyl-2H-isothiazol-3-on. Kann allergische Reaktionen hervorrufen. Während der Verarbeitung und Aushärtung des Materials werden chemische Stoffe in die Luft freigesetzt. Deshalb für gute Raumbelüftung und bei Bedarf für Absaugung sorgen. Sicherheitsdatenblatt auf Anfrage erhältlich. Hinweis: Silikon vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen.19,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Otto Chemie MY GREEN HOME SILIKON silbergrau - 300ml KartuscheWohngesund Alle Fugen rund ums Haus Geruchsarm Sicher gegen Schimmel Anwendungsgebiete Küche: Küchenarbeitsplatten (auch Naturstein), Kochfeld, Spüle Bad: Dusche, Badewanne, Waschbecken, WC, Fliesen / Naturstein Wohnen & Kinderzimmer: Boden (außer Parkett) Garten: Fassade, Gartenmauer, Terrasse Geeignet für: Fliesen / Keramik Naturstein Beton & zementäre Werkstoffe Glas Acrylglas/PMMA Aluminium Edelstahl Holz & Holzwerkstoffe Eigenschaften Alle Fugen rund ums Haus - universell einsetzbar Geruchsarm - Keine Geruchsbelästigung Sicher gegen Schimmel - Widerstand gegen Schimmelbefall Unbedenklich im lebensmittelnahen Bereich - Ideal für Anwendungen in der Küche Universelle Anwendung - Für innen und außen Natursteinverträglich - Verursacht keine Verfettung an Natursteinen Sehr gute Witterungs-, Alterungs- und UV-Beständigkeit Normen und Prüfungen Geprüft nachhaltiges Produkt - Schadstoffgeprüft und empfohlen von Sentinel Holding Institut QNG Ready geprüft und qualifiziert für die KfW-Förderung EMICODE® EC 1 Plus - sehr emissionsarm Unbedenklichkeitserklärung - geprüft für den Einsatz im lebensmittelnahen Bereich (ISEGA Forschungs- und Untersuchungs-Gesellschaft mbH, Aschaffenburg) Geprüftes Brandverhalten nach EN 13501: Klasse E Geprüft nach EN 15651 - Teil 1: F EXT-INT CC 25 HM Geprüft nach EN 15651 - Teil 3: S Geprüft nach EN 15651 - Teil 4: PW EXT-INT 12,5 E Konform zur Verordnung (EG) Nr. 1907/2006 (REACH) Für Anwendungen gemäß IVD-Merkblatt Nr. 3-1+3-2+9+14+23+25+27+30+31+35 geeignet Downloads Technisches Datenblatt EPD Nachhaltigkeitsdatenblatt QNG-ready Zertifikat11,48 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Chemie-Schutzoverall Typ 5/6 "Tyvek® Industrie" - S - WeißChemie-Schutzoverall Typ 5/6 „Tyvek® 500 Industry“ – DuPont® weiß Der Chemie-Schutzoverall Typ 5/6 „Tyvek® 500 Industry“ von DuPont® ist ein zuverlässiger Begleiter für Arbeiten in gefährlichen Umgebungen. Der Overall ist aus dem bewährten Tyvek®-Material gefertigt, welches umfassenden Schutz gegen Chemikalienspritzer und Partikel bietet. Zudem ist er antistatisch ausgerüstet. Der Anzug ist dabei geräumig geschnitten, um ein hohes Maß an Bewegungsfreiheit und genügend Platz für Unterbekleidung zu bieten. Verschlossen wird er dabei über einen durchgehenden Frontreißverschluss, welcher mit einer schützenden Abdeckleiste versehen ist. Diese endet in einem klassischen Umlegekragen. Dank elastischen Bündchen an der Taille und den Ärmeln sitzt die Kombination auch bei viel Bewegung sicher. Besonderheiten Leichtes und atmungsaktives Tyvek® 500-Gewebe Antistatisch, bietet Schutz vor Partikeln und Flüssigkeitsspritzern Durchgehender Frontreißverschluss mit Abdeckleiste Klassischer Umlegekragen Elastische Bündchen an Taille und Ärmeln Spezifikationen Obermaterial: Tyvek® 500 Normen: PSA Cat. III EN ISO 13982 EN 13034 EN 1073-2 EN 1149 Verpackungseinheiten: 25 Stück pro Karton9,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was sind Umsatzerlöse?
Umsatzerlöse sind die Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die wichtigste Einnahmequelle eines Unternehmens dar und werden in der Gewinn- und Verlustrechnung ausgewiesen. Umsatzerlöse sind ein Indikator für den Erfolg eines Unternehmens und können durch verschiedene Faktoren wie Preisgestaltung, Absatzmenge und Kundennachfrage beeinflusst werden. **
-
Was fällt unter Umsatzerlöse?
Umsatzerlöse sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Dazu gehören beispielsweise der Verkauf von Produkten, Provisionen, Lizenzgebühren oder Mieteinnahmen. Umsatzerlöse sind ein wichtiger Bestandteil der betriebswirtschaftlichen Kennzahlen und geben Auskunft über die Leistungsfähigkeit eines Unternehmens. Sie werden in der Gewinn- und Verlustrechnung ausgewiesen und sind entscheidend für die Berechnung des Gewinns. Unternehmen müssen ihre Umsatzerlöse transparent und nachvollziehbar dokumentieren, um eine korrekte Bilanzierung sicherzustellen. **
-
Wie berechnet man Umsatzerlöse?
Umsatzerlöse werden berechnet, indem man den Gesamtbetrag aller verkauften Waren oder erbrachten Dienstleistungen innerhalb eines bestimmten Zeitraums addiert. Dazu werden die Verkaufspreise der einzelnen Produkte oder Dienstleistungen mit der Anzahl der verkauften Einheiten multipliziert. Rabatte, Retouren und andere Abzüge werden von diesem Betrag abgezogen, um den Nettoumsatz zu ermitteln. Umsatzerlöse sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung eines Unternehmens und geben Auskunft über dessen Umsatzentwicklung. Es ist wichtig, die Umsatzerlöse regelmäßig zu überwachen, um den finanziellen Erfolg eines Unternehmens zu beurteilen und strategische Entscheidungen zu treffen. **
-
Ist Umsatz gleich Umsatzerlöse?
Ist Umsatz gleich Umsatzerlöse? Diese beiden Begriffe werden oft synonym verwendet, beziehen sich jedoch auf leicht unterschiedliche Konzepte. Der Umsatz bezieht sich auf die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Umsatzerlöse hingegen beziehen sich speziell auf die Einnahmen aus dem Verkauf von Waren oder Dienstleistungen im Rahmen des normalen Geschäftsbetriebs. Umsatzerlöse sind also ein Teil des Gesamtumsatzes eines Unternehmens. Es ist wichtig, zwischen diesen beiden Begriffen zu unterscheiden, um die finanzielle Leistungsfähigkeit eines Unternehmens genau zu analysieren. **
Ähnliche Suchbegriffe für Umsatzerlöse
-
Huth, Rudolf: ChemieChemie , Eine Einführung für umwelt-, ingenieur- und agrarwissenschaftliche Studiengänge , Kupplungszylinder > Sport-Getriebe , Erscheinungsjahr: 20241009, Autoren: Huth, Rudolf, Seitenzahl/Blattzahl: 480, Themenüberschrift: SCIENCE / Chemistry / General, Keyword: Bauingenieur- u. Bauwesen; Chemie; Geowissenschaften; Landwirtschaft; Umweltchemie; Umweltforschung; Umwelttechnik; Umweltwissenschaften, Fachschema: Chemie, Warengruppe: TB/Chemie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 170, Höhe: 15, Gewicht: 666, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schäfer, Steffen: Chemie Oberstufe. Organische Chemie. Schülerbuch. Östliche Bundesländer und BerlinChemie Oberstufe. Organische Chemie. Schülerbuch. Östliche Bundesländer und Berlin , Allgemeine und Physikalische Chemie Atombau, Ordnung der Elemente Chemische Bindungen Thermodynamik, Kinetik und Chemisches Gleichgewicht Säure-Base-Gleichgewichte Redoxreaktionen und Elektrochemie Organische Chemie Grundlagen der Organischen Chemie Struktur, Eigenschaften und Reaktionen der Kohlenwasserstoffe Stoffklassen und Reaktionsmechanismen in der Organischen Chemie Makromolekulare Naturstoffe und Kunststoffe Arzneimittel, Farbstoffe und Tenside , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Erscheinungsjahr: 201005, Produktform: Leinen, Titel der Reihe: Chemie Oberstufe - Östliche Bundesländer und Berlin##~Chemie Oberstufe##, Autoren: Arnold, Karin~Dietrich, Volkmar~Eberle, Andreas~Grimmer, Anja~Lüttgens, Uwe~Malz, Ralf~Schäfer, Steffen, Seitenzahl/Blattzahl: 296, Abbildungen: zahlreiche Abbildungen, Keyword: Chemie;Berufliche Vollzeitschule;Fachgymnasium;Sekundarstufe II;Schulbücher;Lehrwerke, Fachschema: Chemie / Schulbuch, Bildungsmedien Fächer: Chemie, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen, Bildungszweck: für die Sekundarstufe II~für die Berufsbildung~Für die Gemeinschaftsschule~Für die Kooperative Gesamtschule~Für das Gymnasium~Für die Integrierte Gesamtschule~Für das berufliche Gymnasium~Für das Kolleg, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Schulbücher, Fachkategorie: Schule und Lernen: Chemie, Thema: Verstehen, Schulform: ABI BVZ GYM, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Volk u. Wissen Vlg GmbH, Verlag: Volk u. Wissen Vlg GmbH, Verlag: Volk und Wissen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 246, Breite: 177, Höhe: 17, Gewicht: 633, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Sekundarstufe II, Berufliche Vollzeitschule, Gymnasium, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,33,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Otto Chemie MY GREEN HOME SILIKON sanitärgrau- 300ml KartuscheWohngesund Alle Fugen rund ums Haus Geruchsarm Sicher gegen Schimmel Anwendungsgebiete Küche: Küchenarbeitsplatten (auch Naturstein), Kochfeld, Spüle Bad: Dusche, Badewanne, Waschbecken, WC, Fliesen / Naturstein Wohnen & Kinderzimmer: Boden (außer Parkett) Garten: Fassade, Gartenmauer, Terrasse Geeignet für: Fliesen / Keramik Naturstein Beton & zementäre Werkstoffe Glas Acrylglas/PMMA Aluminium Edelstahl Holz & Holzwerkstoffe Eigenschaften Alle Fugen rund ums Haus - universell einsetzbar Geruchsarm - Keine Geruchsbelästigung Sicher gegen Schimmel - Widerstand gegen Schimmelbefall Unbedenklich im lebensmittelnahen Bereich - Ideal für Anwendungen in der Küche Universelle Anwendung - Für innen und außen Natursteinverträglich - Verursacht keine Verfettung an Natursteinen Sehr gute Witterungs-, Alterungs- und UV-Beständigkeit Normen und Prüfungen Geprüft nachhaltiges Produkt - Schadstoffgeprüft und empfohlen von Sentinel Holding Institut QNG Ready geprüft und qualifiziert für die KfW-Förderung EMICODE® EC 1 Plus - sehr emissionsarm Unbedenklichkeitserklärung - geprüft für den Einsatz im lebensmittelnahen Bereich (ISEGA Forschungs- und Untersuchungs-Gesellschaft mbH, Aschaffenburg) Geprüftes Brandverhalten nach EN 13501: Klasse E Geprüft nach EN 15651 - Teil 1: F EXT-INT CC 25 HM Geprüft nach EN 15651 - Teil 3: S Geprüft nach EN 15651 - Teil 4: PW EXT-INT 12,5 E Konform zur Verordnung (EG) Nr. 1907/2006 (REACH) Für Anwendungen gemäß IVD-Merkblatt Nr. 3-1+3-2+9+14+23+25+27+30+31+35 geeignet Downloads Technisches Datenblatt EPD Nachhaltigkeitsdatenblatt QNG-ready Zertifikat11,48 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Chemie-Schutzoverall Typ 5/6 "Tyvek® Industrie" - L - WeißChemie-Schutzoverall Typ 5/6 „Tyvek® 500 Industry“ – DuPont® weiß Der Chemie-Schutzoverall Typ 5/6 „Tyvek® 500 Industry“ von DuPont® ist ein zuverlässiger Begleiter für Arbeiten in gefährlichen Umgebungen. Der Overall ist aus dem bewährten Tyvek®-Material gefertigt, welches umfassenden Schutz gegen Chemikalienspritzer und Partikel bietet. Zudem ist er antistatisch ausgerüstet. Der Anzug ist dabei geräumig geschnitten, um ein hohes Maß an Bewegungsfreiheit und genügend Platz für Unterbekleidung zu bieten. Verschlossen wird er dabei über einen durchgehenden Frontreißverschluss, welcher mit einer schützenden Abdeckleiste versehen ist. Diese endet in einem klassischen Umlegekragen. Dank elastischen Bündchen an der Taille und den Ärmeln sitzt die Kombination auch bei viel Bewegung sicher. Besonderheiten Leichtes und atmungsaktives Tyvek® 500-Gewebe Antistatisch, bietet Schutz vor Partikeln und Flüssigkeitsspritzern Durchgehender Frontreißverschluss mit Abdeckleiste Klassischer Umlegekragen Elastische Bündchen an Taille und Ärmeln Spezifikationen Obermaterial: Tyvek® 500 Normen: PSA Cat. III EN ISO 13982 EN 13034 EN 1073-2 EN 1149 Verpackungseinheiten: 25 Stück pro Karton9,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie werden Umsatzerlöse gebucht?
Umsatzerlöse werden in der Buchhaltung gebucht, indem die erzielten Einnahmen aus dem Verkauf von Waren oder Dienstleistungen erfasst werden. Dies geschieht in der Regel durch die Erstellung von Rechnungen an Kunden. Die Umsatzerlöse werden dann als Einnahmen auf der Haben-Seite des entsprechenden Kontos verbucht. Es ist wichtig, die Umsatzerlöse korrekt zu verbuchen, um ein genaues Bild der finanziellen Leistungsfähigkeit eines Unternehmens zu erhalten. Eine ordnungsgemäße Buchführung der Umsatzerlöse ist auch für die Steuererklärung und die Erfüllung gesetzlicher Anforderungen unerlässlich. **
-
Wie beeinflussen Umsatzerlöse den finanziellen Erfolg eines Unternehmens? Wie können Umsatzerlöse gesteigert werden?
Umsatzerlöse sind ein wichtiger Indikator für den finanziellen Erfolg eines Unternehmens, da sie direkt mit dem Umsatz und Gewinn verbunden sind. Um den finanziellen Erfolg zu steigern, können Umsatzerlöse durch Maßnahmen wie Marketing, Produktinnovationen, Preisanpassungen oder die Erschließung neuer Märkte gesteigert werden. Es ist wichtig, dass Unternehmen kontinuierlich an der Steigerung ihrer Umsatzerlöse arbeiten, um langfristig erfolgreich zu sein. **
-
Wie berechnet man die Umsatzerlöse?
Die Umsatzerlöse werden berechnet, indem man den Gesamtbetrag aller verkauften Waren oder erbrachten Dienstleistungen innerhalb eines bestimmten Zeitraums addiert. Dazu werden die Verkaufspreise der einzelnen Produkte oder Dienstleistungen mit der Anzahl der verkauften Einheiten multipliziert. Es ist wichtig, alle Einnahmen aus dem Verkauf von Waren oder Dienstleistungen zu berücksichtigen, einschließlich Rabatten, Gutschriften und Rücksendungen. Die Umsatzerlöse sind ein wichtiger Indikator für die finanzielle Leistungsfähigkeit eines Unternehmens und werden oft in der Gewinn- und Verlustrechnung ausgewiesen. **
-
Sind sonstige betriebliche Erträge Umsatzerlöse?
Nein, sonstige betriebliche Erträge sind nicht dasselbe wie Umsatzerlöse. Umsatzerlöse sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und direkt mit dem Hauptgeschäft des Unternehmens zusammenhängen. Sonstige betriebliche Erträge hingegen sind Einnahmen, die nicht aus dem normalen Geschäftsbetrieb stammen, wie zum Beispiel Zinserträge, Mieteinnahmen oder Gewinne aus dem Verkauf von Anlagevermögen. Sie sind in der Gewinn- und Verlustrechnung separat ausgewiesen und beeinflussen somit nicht die Umsatzerlöse. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.